La Argentina del revés: ¿Por qué vestirse y salir a comer es un lujo en un país que se “abarató” en dólares?
Un reciente informe reaviva la paradoja económica argentina: mientras el país se percibe más barato en dólares en términos generales, la indumentaria y la gastronomía lideran los rankings de los más caros de la región. Este fenómeno, en un contexto de crédito al consumo estancado y recesión provincial, complejiza aún más el día a día de los consumidores y plantea serios interrogantes sobre la estructura de precios local.
La Argentina del revés: ¿Por qué vestirse y salir a comer es un lujo en un país que se “abarató” en dólares?
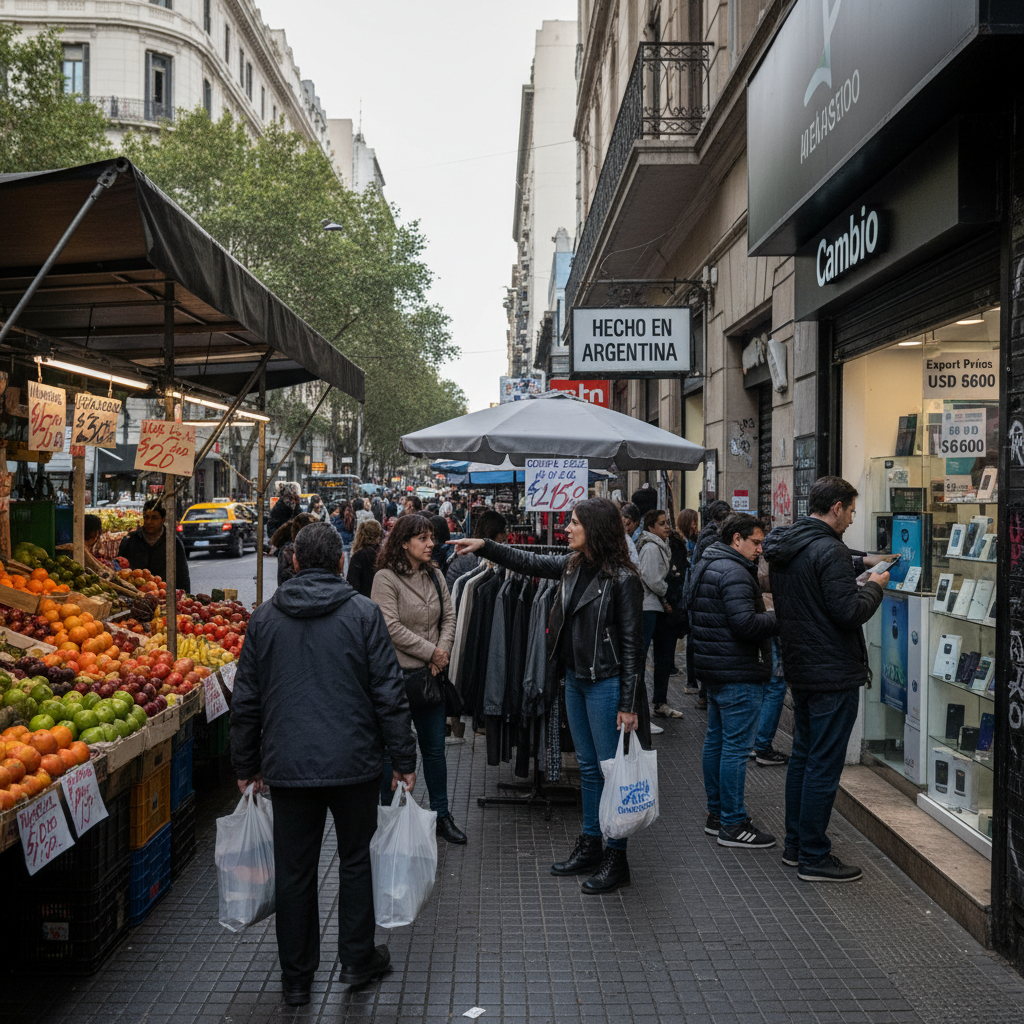
Buenos Aires, 10 de octubre de 2026 – En un escenario económico donde las contradicciones son moneda corriente, una particularidad cobra protagonismo en el debate público: Argentina, que para muchos analistas se ha vuelto “más barata en dólares” tras un período de acomodamiento cambiario, sigue siendo un verdadero dolor de cabeza para el bolsillo a la hora de vestirse o salir a comer. Los informes recientes, que circulan por estas horas, no hacen más que confirmar una sensación extendida entre la ciudadanía: si bien el costo de vida general pudo haber caído para quien tiene ingresos en divisa extranjera, ciertos bienes de consumo masivo y servicios cotidianos mantienen precios astronómicos en comparación con el resto de la región. ¿Cómo se explica esta paradoja y qué implicancias tiene para la economía doméstica y el comercio?
La ilusión del “país barato en dólares”
Desde hace algunos meses, se observa que el tipo de cambio ha tenido un comportamiento que, en términos relativos, ha avanzado por encima de la inflación en pesos, o que la inflación se ha desacelerado lo suficiente como para que el dólar, incluso si se mueve poco, gane poder adquisitivo frente a bienes y servicios locales. Esto se traduce en que, para un extranjero o para alguien con ingresos dolarizados, el país pueda parecer más accesible en términos generales, especialmente en rubros como alimentos básicos, vivienda o algunos servicios. La idea de que Argentina ya no está entre los países más caros de la región en general, es una narrativa que busca instalarse, anclada en datos macroeconómicos.
Sin embargo, esta fotografía macro no se condice con la realidad microeconómica de ciertos sectores clave. Para el consumidor local, que percibe sus ingresos en pesos y que aún sufre el impacto de la inflación acumulada, la perspectiva es diametralmente opuesta. Y es precisamente en los rubros de indumentaria y gastronomía donde la disparidad se vuelve más notoria, liderando rankings de precios en la región, un dato que debería encender todas las alarmas.
La doble cara de los precios: indumentaria y gastronomía como punta de lanza
¿Por qué, entonces, estos dos sectores específicos se mantienen a contramano de la tendencia general de “abaratamiento” en dólares? La explicación no es sencilla y entrelaza múltiples factores.
Por un lado, la estructura de costos local juega un papel fundamental. Los impuestos distorsivos, los altos costos logísticos en un país extenso, los alquileres comerciales en puntos estratégicos y, en algunos casos, los salarios –a pesar de la pérdida de poder adquisitivo general– se conjugan para conformar una base de costos elevada. A esto se suma el acceso al financiamiento, que, aunque las tasas han bajado, sigue siendo complicado y caro para muchas PYMES, impactando en el precio final.
Otro factor relevante es la falta de competencia genuina en algunos segmentos del mercado de indumentaria y, en menor medida, de gastronomía. Las barreras a la importación, históricamente fluctuantes y a veces elevadas, limitan la entrada de productos que podrían presionar los precios a la baja. En el sector textil, por ejemplo, la cadena de valor es compleja y a menudo poco transparente, permitiendo que los márgenes se acumulen en diferentes eslabones sin que el beneficio se traslade al consumidor.
Asimismo, hay que considerar la elasticidad de la demanda y la segmentación del mercado. Mientras que algunos productos de primera necesidad tienen un techo, la indumentaria y la gastronomía, particularmente en segmentos medios y altos, pueden operar con otra lógica de precios, apelando a la marca, el diseño o la experiencia, y quizás con una menor sensibilidad al precio en ciertos nichos. Sin embargo, esto no explica por qué un plato o una prenda básica resulta significativamente más caro en Buenos Aires que en Santiago o Montevideo.
El impacto en el bolsillo y la actividad económica
Esta situación no es un mero dato estadístico, sino que tiene consecuencias directas y palpables en el día a día de millones de argentinos. El poder adquisitivo de los salarios en pesos sigue siendo una preocupación central. Si una familia debe destinar una proporción cada vez mayor de sus ingresos a bienes esenciales como la ropa o a momentos de ocio como una salida a comer, el margen para otros gastos o para el ahorro se reduce drásticamente.
Los efectos de esta presión se ven reflejados en otros indicadores. El crédito al consumo, fundamental para dinamizar el mercado minorista, se encuentra “congelado”, con una caída en el uso de tarjetas y préstamos personales. A pesar de la baja de tasas, la morosidad y la incertidumbre económica general, junto con la caída del poder de compra, desalientan tanto la oferta como la demanda de financiamiento. Esto, a su vez, impacta en el comercio minorista, que ve cómo sus ventas se resienten.
La recesión técnica en la provincia de Buenos Aires, un indicador clave por su peso en la economía nacional, es otra señal de alerta que se alinea con la debilidad del consumo. Si las familias no consumen, la rueda de la economía se frena, la recaudación provincial disminuye, y el círculo vicioso se profundiza.
Mirando hacia adelante: ¿Hay salida para el laberinto de precios?
La corrección de estas distorsiones de precios no será automática ni sencilla. Requiere una mirada integral que aborde tanto la estabilidad macroeconómica –con un control efectivo de la inflación y un tipo de cambio que genere previsibilidad– como medidas específicas para aumentar la competencia y la eficiencia en las cadenas de valor. La apertura comercial controlada y transparente, que fomente la llegada de productos y la modernización de la producción local, podría ser un camino.
Sin un ajuste en esta paradoja, la Argentina seguirá siendo un destino caro para el consumo interno y para el turista extranjero que busque algo más que servicios básicos. Para el gobierno, para el sector empresarial y, fundamentalmente, para los consumidores, el desafío es mayúsculo. El camino hacia una economía más predecible y justa en los precios aún parece largo y lleno de obstáculos, y la discusión sobre por qué nos vestimos y comemos más caro que nuestros vecinos, sigue más vigente que nunca.