Navegar la Tormenta: El Día a Día del Bolsillo Argentino entre Dólar, Plazos Fijos y UVA
En un escenario económico de alta complejidad, el consumidor argentino enfrenta la constante presión de un dólar elevado y una inflación persistente. Las decisiones sobre cómo proteger los ahorros o acceder a créditos para la vivienda se vuelven cruciales, mientras la productividad nacional muestra signos de estancamiento que profundizan la erosión del poder adquisitivo.
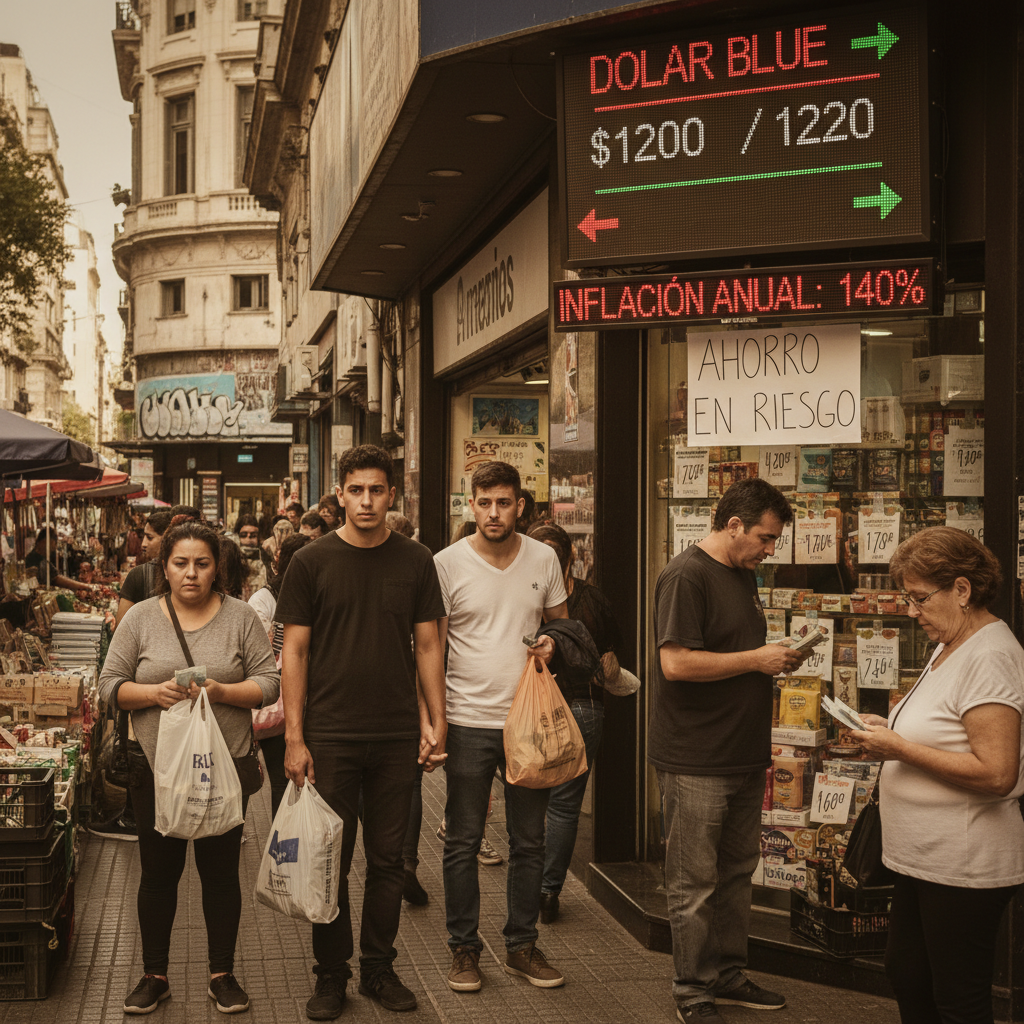
El 16 de octubre de 2026 encuentra a la economía argentina en un punto de ebullición. El dólar, termómetro ineludible de nuestra realidad, marca hoy valores que para muchos son difíciles de asimilar: por encima de los 1500 pesos en sus diferentes variantes. Esta cifra no es solo un número en la pantalla de una agencia de noticias; es el pulso que rige el día a día, moldea expectativas y, sobre todo, dicta la capacidad de compra de millones de argentinos.
El precio de la divisa estadounidense, que hoy roza los $1530 en el circuito formal y supera los $1540 en el mercado paralelo, se convierte en el epicentro de la ansiedad colectiva. No se trata solo de la compra de divisas, sino de cómo esa cotización se traduce en los precios de los bienes de consumo masivo, los costos de producción y, en última instancia, el valor real de los salarios. Este panorama define el campo de batalla de la economía doméstica, donde cada familia libra su propia lucha por preservar su poder adquisitivo.
La Sombra del Dólar y la Incertidumbre Financiera
El persistente desfasaje entre el valor del dólar oficial y el de las cotizaciones alternativas genera una distorsión que permea toda la cadena de valor. Desde el importador que define sus costos hasta el comerciante que fija el precio en góndola, la referencia del billete verde es ineludible. En este contexto, la inflación no cede y se mantiene como la principal preocupación, devorando mes a mes el poder de compra de pesos que, a su vez, parecen buscar refugio en cualquier instrumento que ofrezca un mínimo resguardo.
La inercia inflacionaria fuerza a los ahorristas a tomar decisiones complejas. Las tasas de los plazos fijos, aunque elevadas, apenas logran competir con la depreciación del peso. La disyuntiva entre un plazo fijo tradicional y uno indexado por UVA, por ejemplo, es un reflejo de esta búsqueda desesperada por proteger el capital. ¿Conviene arriesgarse a una tasa nominal alta que podría quedar desfasada por una inflación aún mayor, o apostar por la indexación que, si bien ofrece una protección, ata el capital a un esquema que no siempre genera ganancias reales?
El Dilema de la Casa Propia: ¿Oportunidad o Riesgo UVA?
En esta misma tela de araña se inscribe el resurgimiento de los créditos hipotecarios, especialmente los ajustados por UVA. La posibilidad de acceder a la casa propia, un sueño largamente postergado para muchos, reaparece con el formato de las cuotas indexadas por inflación. Pero la memoria colectiva argentina es frágil, y la experiencia de ciclos económicos volátiles siembra la duda: ¿es una oportunidad genuina para formar un patrimonio, o un riesgo financiero latente que podría ahogar a las familias en un futuro con cuotas impagables?
La pregunta es válida. El historial reciente de ajustes en los créditos UVA, sumado a la incertidumbre sobre la evolución de los salarios frente a la inflación, obliga a una evaluación profunda. La ilusión de la casa propia choca con la frialdad de las proyecciones económicas y la necesidad de contar con ingresos que crezcan al mismo ritmo, o superen, el índice inflacionario. El codeudor, figura clave en muchas de estas operaciones, también se ve expuesto a un compromiso de largo plazo en un entorno volátil.
La Raíz del Problema: Menos Productividad, Menos Poder Adquisitivo
Detrás de estas urgencias financieras individuales, subyacen problemas estructurales más profundos. Datos recientes sugieren que, a pesar de que los argentinos trabajan más horas, la productividad por hora ha retrocedido significativamente en la última década. Esta caída en la eficiencia productiva, sumada a una capacidad industrial que se mantiene con una parte considerable de sus máquinas paradas, dibuja un escenario complejo.
Menos productividad significa, en esencia, que el país produce menos valor con el mismo o mayor esfuerzo. Esto impacta directamente en los salarios reales y en el poder adquisitivo. Si la base productiva no crece, si la industria no repunta y no genera empleos de calidad, las expectativas de mejora en el bolsillo del ciudadano común se vuelven cada vez más esquivas. La tensión entre lo que se gana y lo que se puede comprar se agudiza, generando un círculo vicioso de ajustes y sacrificios.
Mirando Hacia Adelante: Un Panorama Complejo
El presente económico de la Argentina es una compleja interconexión de variables. El dólar como ancla de precios, la inflación como constante amenaza, la búsqueda de herramientas de ahorro y crédito que a la vez protejan y permitan acceder a bienes de capital, y una economía productiva que lucha por encontrar su ritmo. Para el consumidor, el desafío es mayúsculo: navegar esta tormenta sin perder el rumbo, tomando decisiones informadas en un contexto de incertidumbre. La independencia económica y el poder adquisitivo seguirán siendo las batallas cotidianas en este octubre de 2026.