La soga al cuello: El 80% de los argentinos sin margen a fin de mes y el rol del crédito
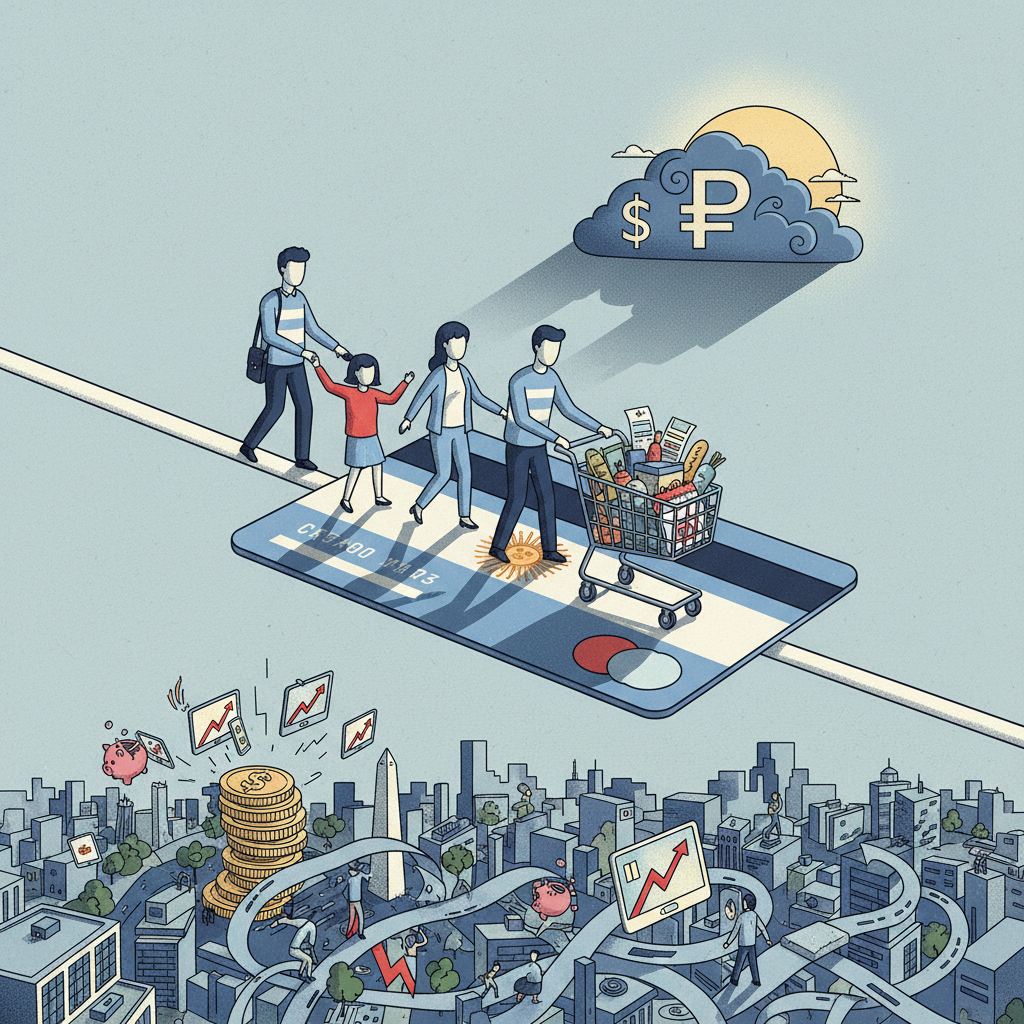
Octubre de 2026 encuentra a la mayoría de los hogares argentinos en una situación financiera límite, con ocho de cada diez apenas llegando a fin de mes. La tarjeta de crédito se ha transformado en el principal salvavidas, pero a un costo que profundiza el endeudamiento.

En las calles, en las conversaciones cotidianas y, lamentablemente, en los datos fríos, la realidad se impone con una crudeza que nos obliga a mirar de frente la situación económica de la Argentina. Octubre de 2026 nos encuentra ante un escenario donde la gran mayoría de los hogares no logra desprenderse de la asfixia financiera. La cifra es contundente y preocupante: ocho de cada diez argentinos llegan a fin de mes sin margen, sin un peso de sobra, y el fantasma de las cuentas impagas es una constante.
El ajuste invisible que golpea a diario
Esta no es una tendencia nueva, pero su profundización alarma. Lo que antes podía ser una dificultad estacional, hoy es la norma para millones de familias. ¿Las causas? Múltiples, pero con dos ejes centrales que se retroalimentan: la erosión constante del poder adquisitivo y la pérdida de empleo de calidad. Los salarios, por más que se negocien paritarias, parecen correr siempre por detrás de una inflación que no da tregua. El resultado es que lo que se gana, simplemente no alcanza. Los costos de los bienes esenciales –alimentos, servicios, transporte– no detienen su marcha ascendente, transformando cada compra en un cálculo milimétrico y cada factura en un desafío.
Esta situación contrasta, y de qué manera, con discursos que alguna vez buscaron minimizar la gravedad del panorama, sugiriendo que la dificultad era cuestión de ajustes en el gasto personal. La realidad en las góndolas y en los bolsillos desmiente esa visión: no se trata de ajustar “gastos superfluos”, sino de la imposibilidad de cubrir los básicos.
La tarjeta de crédito: ¿Salvavidas o trampa de arena?
Frente a esta coyuntura, muchos hogares recurren a la herramienta que, en principio, debería ser un facilitador de consumo inteligente o una vía para una compra programada: la tarjeta de crédito. Pero su uso mutó. Ya no es para darse un gusto o financiar un electrodoméstico; se ha convertido en el principal mecanismo para cubrir faltantes, para “patear” el gasto de la semana, para llegar al próximo sueldo. Un dato revelador indica que, entre quienes tuvieron dificultades de pago, un significativo 40% recurrió a la tarjeta para tapar esos baches.
El problema, y acá reside la trampa, es que esta solución es apenas un parche, y uno muy costoso. Las tasas de interés de financiación de las tarjetas de crédito en Argentina son, históricamente, de las más altas. Lo que hoy se paga con plástico para cubrir una necesidad básica, mañana se convierte en una deuda mucho mayor que se come una porción aún más grande del salario. Es la pescadilla que se muerde la cola: se usa crédito para pagar deudas, generando nuevas deudas que son aún más difíciles de saldar. Este círculo vicioso no solo afecta la economía familiar presente, sino que hipoteca el futuro, limitando la capacidad de ahorro, inversión y, en última instancia, la posibilidad de salir de la situación de precariedad.
Consecuencias que trascienden el bolsillo
El impacto de este endeudamiento crónico y la falta de margen no se limitan a los números en rojo. Se traduce en estrés, en ansiedad, en decisiones difíciles sobre qué alimento se compra o qué remedio se posterga. Afecta la salud mental de los adultos y el desarrollo de los niños. A nivel macro, frena el consumo de bienes no esenciales, golpeando a pequeños y medianos comercios que ven caer sus ventas. El motor de la economía se desacelera cuando la gente no tiene capacidad de gasto más allá de lo elemental.
La resiliencia del argentino es, sin duda, admirable, pero no puede ser el único pilar sobre el que se sostenga la economía doméstica. Es fundamental que, como sociedad, y desde las esferas de decisión, se reconozca la profundidad de este problema. La solución no vendrá de la mano de parches coyunturales, sino de políticas económicas sostenibles que logren estabilizar los precios, impulsar salarios reales que permitan vivir dignamente y generar empleo formal y de calidad. Hasta entonces, la soga al cuello de ocho de cada diez hogares argentinos seguirá siendo una triste constante en el paisaje de nuestra nación.